
Knapp 60 Prozent. So voll waren die deutschen Gasspeicher am 10. Oktober 2026. Ein Jahr zuvor lag der Füllstand zum gleichen Zeitpunkt noch bei rund 76 Prozent, 2024 sogar bei knapp 97 Prozent. Deutschland beginnt die Heizperiode damit mit minimalen Reserven – ausgerechnet in einer Phase, in der sich die geopolitischen Risiken für die internationale Energieversorgung erneut verschärfen.
Zum Beginn der Einspeichersaison im April 2026 waren die Gasspeicher EU-weit nur noch zu rund 28 Prozent gefüllt. Gleichzeitig haben die hohen Gaspreise und die zeitweise unattraktive Differenz zwischen Sommer- und Winterpreisen die wirtschaftlichen Anreize zur Wiederbefüllung geschwächt. Die Politik hat ihrerseits die gesetzlichen Speicheranforderungen gegenüber den Krisenjahren reduziert und vertraut offenbar marktwirtschaftlich orientierten Entscheidern .
Ein normaler Winter kann zum Problem werden
Der am 8. Oktober veröffentlichte Winterausblick des europäischen Gasnetzverbands ENTSOG macht deutlich, dass selbst bei durchschnittlichen Wintertemperaturen und günstiger LNG-Verfügbarkeit die europäischen Speicher bis Ende März 2027 auf etwa 29 Prozent zurückgehen. Bei einer Schwankung in Verbrauch oder Lieferung von nur 20 Prozent verbleiben im entsprechenden Szenario lediglich 13 Prozent. Wenn mehrere ungünstige Faktoren zusammenkommen, zum Beispiel ein doch überraschend kalter Winter, errechnet ENTSOG je nach LNG-Verfügbarkeit potenziell ungedeckte Nachfrage beziehungsweise erforderliche Verbrauchsreduzierungen von etwa sieben bis zwölf Prozent.
Ein kalter Winter allein bedeutet also noch keinen Gasnotstand. Umgekehrt können bei begrenzten Importmengen schon gewöhnliche Winterbedingungen die Vorräte so weit reduzieren, dass die Versorgung im darauffolgenden Jahr erneut unter Druck gerät. Hinzu kommt, dass mit sinkenden Speicherständen bei vielen Anlagen auch die technisch mögliche tägliche Ausspeicherleistung abnimmt. Gerade eine längere Kälteperiode im Februar oder März könnte deshalb kritisch werden.
Die geopolitischen Risiken wachsen – die Reserven nicht
Dass es riskant ist, sich auf ausreichende LNG-Lieferungen verlassen zu müssen, zeigt die jüngste Eskalation zwischen Saudi-Arabien und den vom Iran unterstützten Huthi-Rebellen, die erneut und zusätzlich wichtige internationale Handels- und Energietransportwege gefährdet.
Dass die Folgen einer unsicheren und teuren Energieversorgung nicht erst mit tatsächlichen Lieferunterbrechungen beginnen, demonstriert die deutsche Chemieindustrie. Die Produktion wichtiger chemischer Grundstoffe ist in Deutschland inzwischen auf das Niveau der 1990er-Jahre zurückgefallen.
Fairerweise kann man diesen Einbruch nicht ausschließlich der Energiepolitik zuschreiben. Dennoch sind neben der Regulierung bei energieintensiven Grundstoffen die Gas- und Stromkosten jedoch ein wesentlicher Standortfaktor.
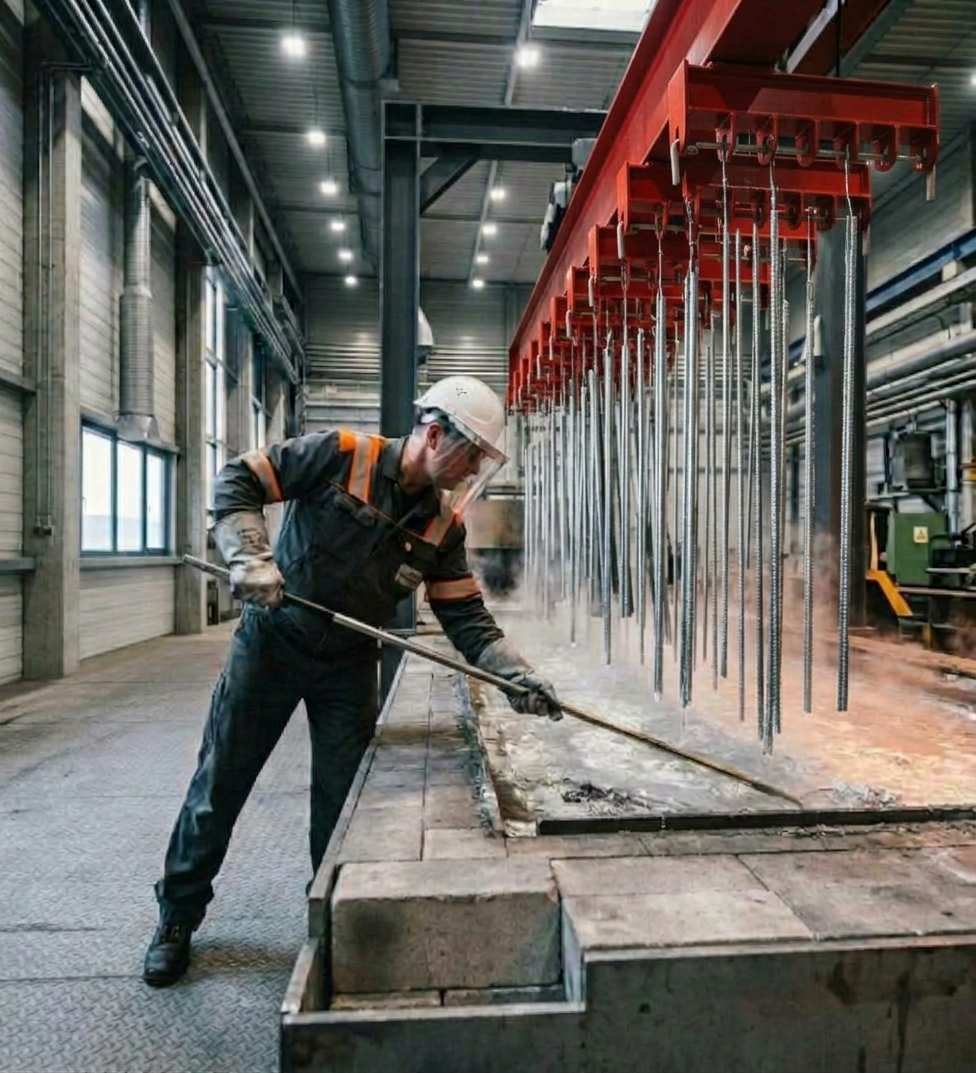
Für die Oberflächentechnik ist das kein abstraktes Problem. In Feuerverzinkereien müssen Zinkschmelzen kontinuierlich auf rund 450 Grad Celsius gehalten werden. Galvanische Betriebe benötigen erhebliche Mengen elektrischer Energie, während Lackier- und Pulverbeschichtungsanlagen auf verlässliche Wärme für Trocknungs- und Einbrennprozesse angewiesen sind. Zahlreiche Betriebe sind zudem von chemischen Vorprodukten abhängig, deren Herstellung energieintensiv ist.
Eine weitere Verteuerung und möglicherweise sogar Verknappung von Energie wäre eine weitere Eskalation, die nicht nur Betriebe der Oberflächenbranche in große Bedrängnis bringen würde.
Energiepolitik ohne ausreichenden Sicherheitsabstand
Die Bundesnetzagentur bewertet die aktuelle Gasversorgung dennoch als stabil und hält die Gefahr einer angespannten Versorgungslage derzeit für gering. Diese Einschätzung ist ernst zu nehmen. Sie beantwortet allerdings nur einen Teil der entscheidenden Fragen.
Denn die ausreichende Versorgung mit Gas ist nicht gleichbedeutend mit einer wirtschaftlich wettbewerbsfähigen Energieversorgung. Und ein Versorgungssystem, das unter normalen Bedingungen funktioniert, verfügt damit noch lange nicht über ausreichende Reserven für außergewöhnliche Belastungen.
Genau hier offenbart sich ein grundlegendes Defizit der deutschen Energiepolitik. Der Ausbau erneuerbarer Energien, die Elektrifizierung industrieller Prozesse, neue Gaskraftwerke, Wasserstoffinfrastrukturen und der Rückzug aus fossilen Energieträgern erfolgen weitgehend unkoordiniert, gestützt auf politisch mehr oder weniger hilfreiche Maßnahmen zur Unterstützung der Regelungsmechanismen des freien Marktes. Kommunizierte Wunschvorstellungen ersetzen derzeit in der Politik konkrete und ausentwickelte Maßnahmenpläne. Die Sicherheit der Energieversorgung und die daraus resultierenden Energiepreise hängen also zu nicht unwesentlichen Teilen vom Zufall ab. Gleichzeitig sollen die Unternehmen international wettbewerbsfähig bleiben und erhebliche Investitionen in die Transformation finanzieren.
Das kann funktionieren. Es ist nur keine besonders belastbare Strategie für einen hochindustrialisierten Wirtschaftsstandort. Besonders bedenklich ist dabei, dass Deutschland diese Risiken nicht aus einer Position wirtschaftlicher Stärke eingeht. Energieintensive Branchen haben bereits erhebliche Produktionsverluste erlitten, während zahlreiche mittelständische Unternehmen seit Jahren mit hohen Kosten und schwacher Nachfrage kämpfen.
Die eigentliche Gefahr besteht deshalb nicht allein in einem möglichen Gasengpass im kommenden Winter. Sie liegt darin, dass mit jedem weiteren Jahr unzureichend abgestimmter Energiepolitik industrielle Substanz verloren geht, die sich später kaum zurückholen lässt.
Deutschland hat noch eine leistungsfähige industrielle Basis. Dass sie trotz dieser Rahmenbedingungen weiterhin funktioniert, sollte die Politik allerdings nicht mit dem Beweis verwechseln, dass die derzeit praktizierte Energiepolitik funktioniert.